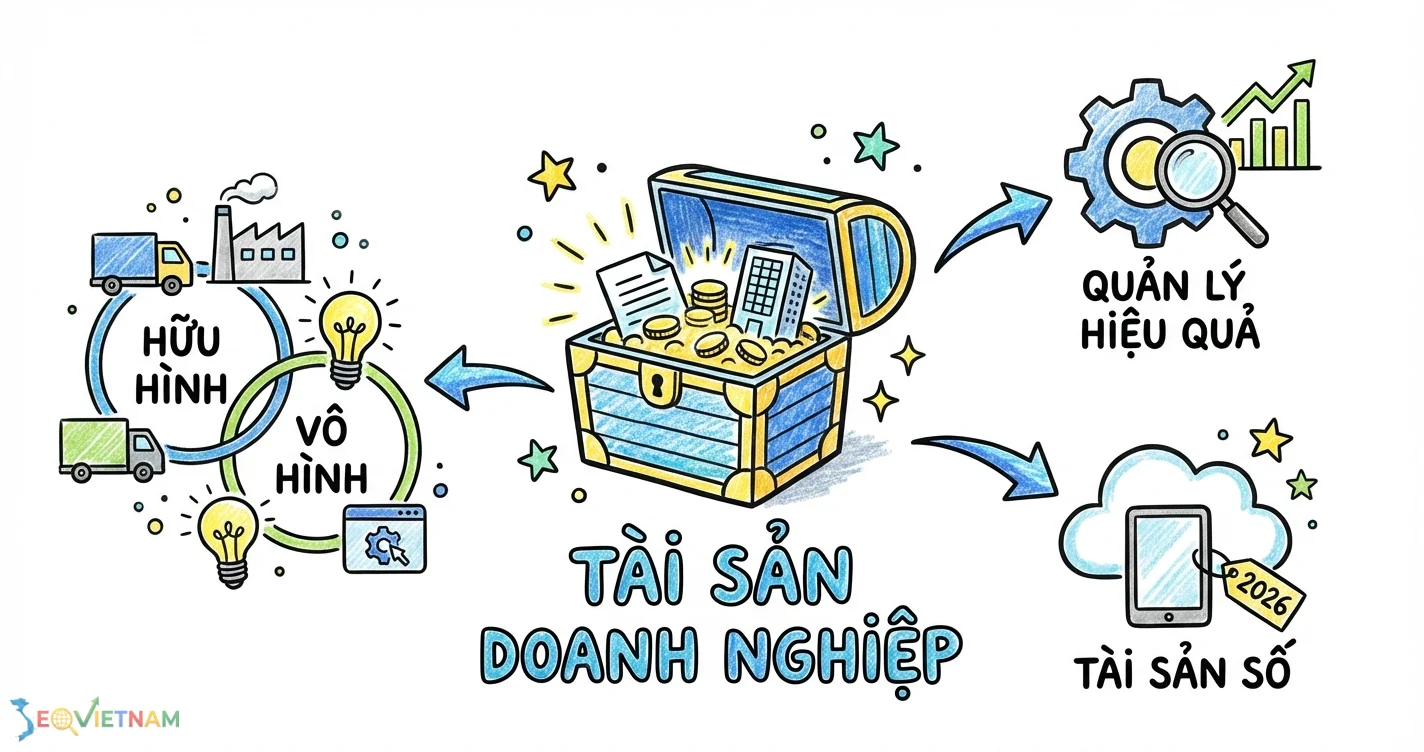
Hiểu rõ bản chất tài sản là nền tảng cốt lõi để vận hành và phát triển một doanh nghiệp bền vững. Tuy nhiên, nhiều chủ doanh nghiệp và marketer vẫn còn mơ hồ, chỉ xem tài sản là những gì "sờ" được như nhà xưởng, máy móc mà bỏ qua các nguồn lực vô hình có giá trị khổng lồ. Bài viết này sẽ hệ thống hóa toàn bộ kiến thức cần thiết để bạn trả lời câu hỏi business asset là gì, cách phân loại, quản lý và tận dụng chúng hiệu quả trong bối cảnh kinh tế Việt Nam. Tại SEO Việt Nam, chúng tôi nhận thấy việc quản lý tài sản, đặc biệt là tài sản số, là yếu tố then chốt quyết định lợi thế cạnh tranh của doanh nghiệp trên môi trường trực tuyến.
Tài sản doanh nghiệp là gì? Định nghĩa và đặc điểm cốt lõi
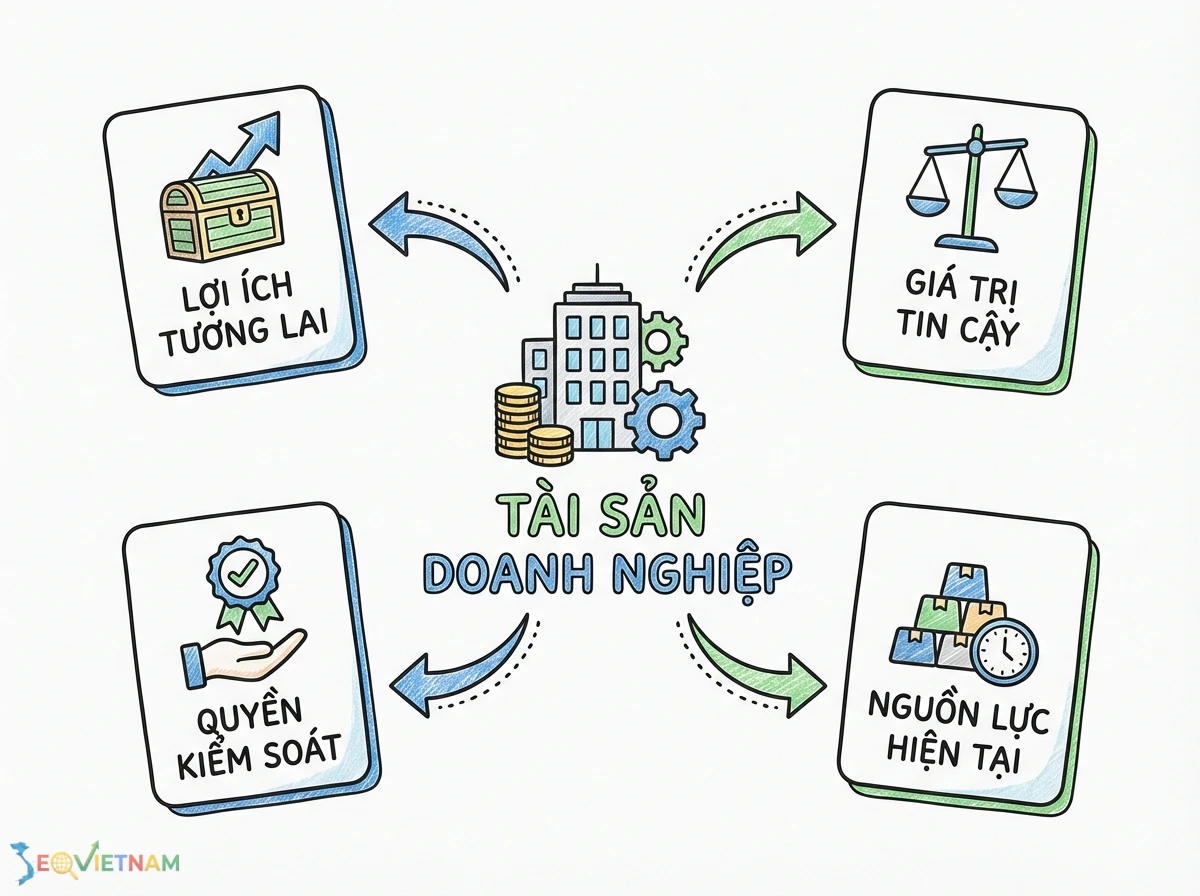
Tài sản doanh nghiệp là toàn bộ nguồn lực kinh tế do doanh nghiệp kiểm soát, có thể thu được lợi ích kinh tế trong tương lai từ việc sử dụng tài sản đó, và giá trị của tài sản phải được xác định một cách đáng tin cậy. Đây là định nghĩa được công nhận rộng rãi, phản ánh đúng bản chất của tài sản không chỉ dưới góc độ kế toán mà còn cả trong quản trị chiến lược.
Định nghĩa chính xác theo chuẩn mực kế toán Việt Nam (VAS) và quốc tế (IFRS)
Theo Chuẩn mực kếtoán Việt Nam (VAS 01), một tài sản được ghi nhận trên Bảng cân đối kếtoán khi doanh nghiệp có khả năng chắc chắn thu được lợi ích kinh tế trong tương lai và giá trị của tài sản đó được xác định một cách đáng tin cậy. Tương tự, Chuẩn mực Báo cáo Tài chính Quốc tế (IFRS) cũng định nghĩa tài sản là một nguồn lực kinh tế hiện tại được kiểm soát bởi đơn vị do kết quả của các sự kiện trong quá khứ. Một nguồn lực kinh tế là một quyền có tiềm năng tạo ra các lợi ích kinh tế.
Các đặc điểm nhận diện một tài sản của doanh nghiệp theo quy định pháp luật
Để một nguồn lực được công nhận là tài sản của doanh nghiệp theo pháp luật Việt Nam (tham chiếu Bộ luật Dân sự và Luật Doanh nghiệp), nó cần thỏa mãn ba đặc điểm chính.
Thứ nhất: Thuộc quyền sở hữu hoặc quyền kiểm soát lâu dài của doanh nghiệp. Doanh nghiệp phải có khả năng ngăn chặn người khác sử dụng và thu lợi từ tài sản đó.
Thứ hai: Phải có khả năng tạo ra lợi ích kinh tế trong tương lai. Lợi ích này có thể là tạo ra doanh thu trực tiếp, giảm chi phí, tăng hiệu quả sản xuất, hoặc có thể bán hay trao đổi được.
Thứ ba: Giá trị của tài sản phải được xác định một cách đáng tin cậy. Giá trị này có thể dựa trên giá gốc, giá trị hợp lý hoặc các phương pháp định giá được công nhận khác.
Phân loại tài sản doanh nghiệp chi tiết cập nhật 2026
Việc phân loại tài sản giúp doanh nghiệp quản lý, theo dõi và đưa ra các quyết định tài chính chính xác. Có hai cách phân loại phổ biến và quan trọng nhất là dựa trên hình thái tồn tại và thời gian sử dụng.
Phân loại theo hình thái: tài sản hữu hình và tài sản vô hình
Tài sản hữu hình là những tài sản có hình thái vật chất cụ thể, có thể nhìn thấy và chạm vào được. Ngược lại, tài sản vô hình không có hình thái vật chất nhưng vẫn mang lại giá trị kinh tế to lớn cho doanh nghiệp.
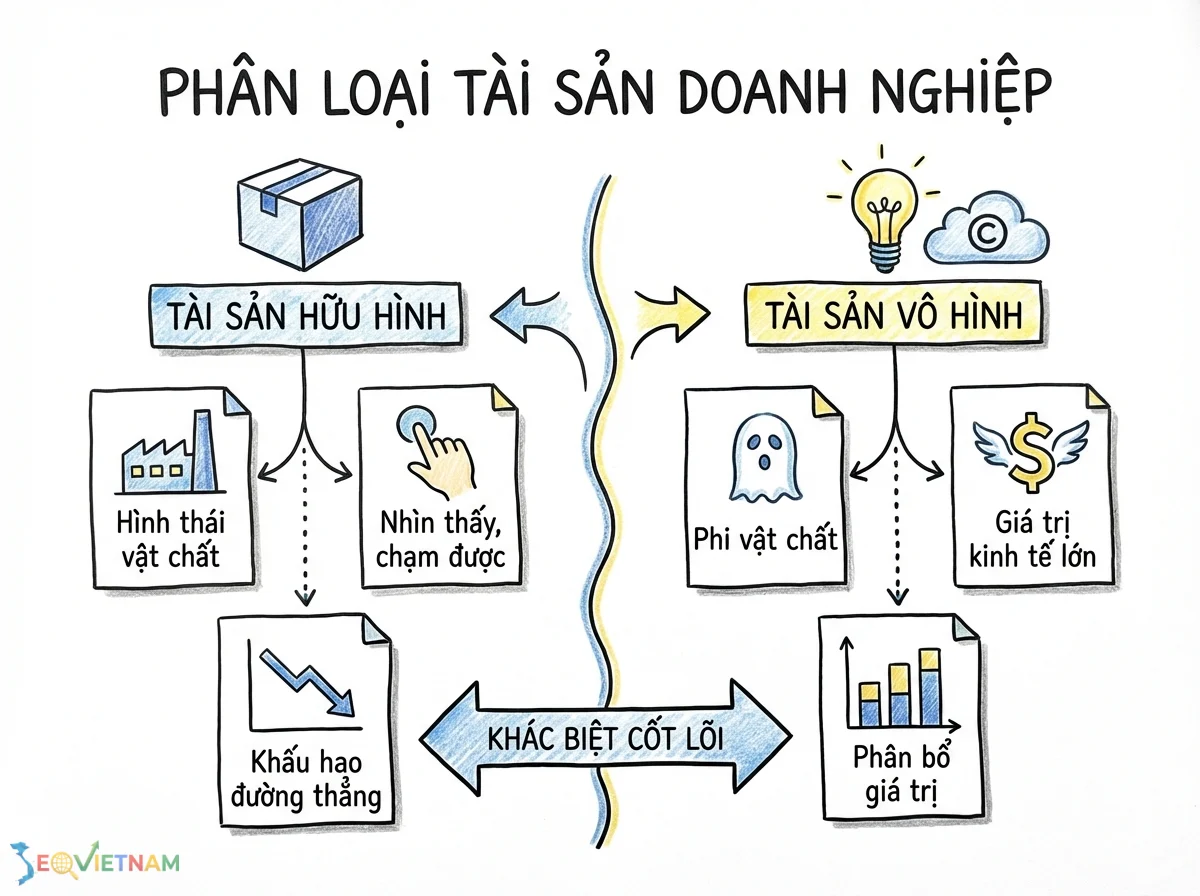
Sự khác biệt cốt lõi giữa hai loại này nằm ở tính vật chất và phương pháp định giá, khấu hao. Tài sản hữu hình thường được khấu hao theo đường thẳng hoặc theo sản lượng, trong khi tài sản vô hình (có thời gian sử dụng hữu hạn) được phân bổ giá trị trong suốt vòng đời của chúng.
Phân loại theo thời gian sử dụng: tài sản ngắn hạn và tài sản dài hạn
Phân loại này dựa trên chu kỳ kinh doanh hoặc thời gian chuyển đổi thành tiền của tài sản, thường lấy mốc là 12 tháng hoặc một chu kỳ kinh doanh thông thường.
Tài sản ngắn hạn có tính thanh khoản cao, dễ dàng chuyển đổi thành tiền mặt và đóng vai trò quan trọng trong việc đảm bảo hoạt động vận hành hàng ngày. Trong khi đó, tài sản dài hạn là nền tảng cho năng lực sản xuất và tiềm năng phát triển trong tương lai của doanh nghiệp.
|
Tiêu chí |
Tài sản ngắn hạn |
Tài sản dài hạn |
Gợi ý quản lý |
|
Định nghĩa |
Tài sản có thể chuyển đổi thành tiền, bán hoặc sử dụng trong vòng 12 tháng hoặc một chu kỳ kinh doanh. |
Tài sản có thời gian sử dụng, thu hồi hoặc luân chuyển trên 12 tháng hoặc trên một chu kỳ kinh doanh. |
Phân loại chính xác ngay từ khi ghi nhận ban đầu. |
|
Ví dụ điển hình |
Tiền mặt, các khoản phải thu khách hàng, hàng tồn kho, đầu tư tài chính ngắn hạn. |
Nhà xưởng, máy móc thiết bị, phương tiện vận tải, bằng sáng chế, bản quyền, lợi thế thương mại. |
Quản lý vòng quay hàng tồn kho, công nợ chặt chẽ. Lập kế hoạch bảo trì, nâng cấp TSCĐ định kỳ. |
|
Mục đích |
Đảm bảo thanh khoản, phục vụ hoạt động sản xuất kinh doanh hàng ngày. |
Tạo ra năng lực sản xuất, lợi thế cạnh tranh và giá trị bền vững cho doanh nghiệp trong dài hạn. |
Tối ưu hóa dòng tiền từ tài sản ngắn hạn để đầu tư vào tài sản dài hạn chiến lược. |
|
Ảnh hưởng đến BCTC |
Phản ánh khả năng thanh toán và vốn lưu động của doanh nghiệp trên Bảng cân đối kế toán. |
Phản ánh năng lực sản xuất, quy mô và tiềm năng tăng trưởng của doanh nghiệp. |
Theo dõi các chỉ số như Tỷ số thanh toán hiện hành (Current Ratio) và Tỷ suất sinh lời trên tài sản (ROA). |
Tầm quan trọng của việc quản lý tài sản hiệu quả
Quản lý tài sản không chỉ là nhiệm vụ của bộ phận kế toán mà là một hoạt động chiến lược ảnh hưởng đến mọi khía cạnh của doanh nghiệp. Một quy trình quản lý tài sản hiệu quả giúp tối ưu hóa việc sử dụng nguồn lực, giảm thiểu rủi ro và tối đa hóa lợi nhuận.
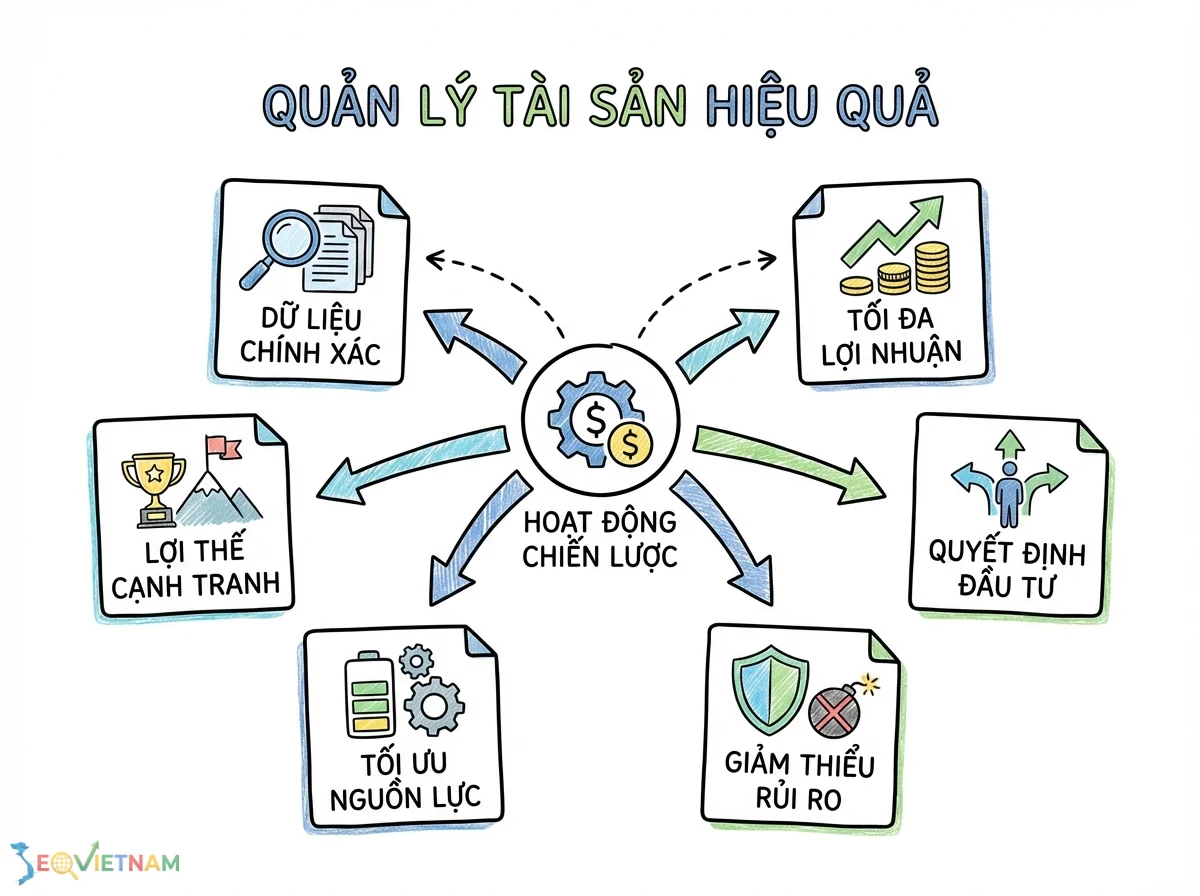
Nó cung cấp dữ liệu chính xác cho việc lập báo cáo tài chính, giúp các nhà đầu tư và đối tác đánh giá đúng sức khỏe và tiềm năng của doanh nghiệp. Hơn nữa, việc theo dõi và đánh giá tài sản thường xuyên giúp ban lãnh đạo đưa ra các quyết định đầu tư sáng suốt, xác định tài sản nào cần thanh lý, tài sản nào cần đầu tư nâng cấp để tạo ra lợi thế cạnh tranh bền vững.
Quản lý tài sản trong kỷ nguyên số: tài sản số (digital assets)
Trong bối cảnh chuyển đổi số, tài sản số (Digital Assets) ngày càng trở thành một bộ phận quan trọng và có giá trị cao trong tổng tài sản của doanh nghiệp. Đây là những tài sản tồn tại ở dạng dữ liệu số, không có hình thái vật chất nhưng có thể được sở hữu và tạo ra giá trị kinh tế.
Các loại tài sản số phổ biến bao gồm: dữ liệu khách hàng (CRM), website với thứ hạng SEO cao, tài khoản mạng xã hội có lượng tương tác lớn, phần mềm tự phát triển, tên miền thương hiệu, và cả các tài sản như sở hữu pixel theo dõi. Thách thức lớn nhất đối với tài sản số là việc nhận diện, định giá và bảo vệ chúng khỏi các rủi ro an ninh mạng. Doanh nghiệp cần xây dựng quy trình rõ ràng cho việc quản lý quyền tài sản số, từ việc ai được phép truy cập, chỉnh sửa đến việc sao lưu và phục hồi dữ liệu.
Quy định pháp luật Việt Nam và các sai lầm thường gặp
Tại Việt Nam, việc ghi nhận và quản lý tài sản doanh nghiệp được quy định chặt chẽ trong các văn bản luật như Luật Kế toán, Luật Doanh nghiệp, Bộ luật Dân sự và các thông tư hướng dẫn của Bộ Tài chính. Việc tuân thủ các quy định này không chỉ đảm bảo tính pháp lý mà còn giúp doanh nghiệp tránh được các rủi ro về thuế và tranh chấp.
Tuy nhiên, nhiều doanh nghiệp vẫn mắc phải các sai lầm cơ bản trong quá trình quản lý. Việc hiểu và khắc phục những lỗi này là cực kỳ quan trọng.
|
Lỗi thường gặp |
Dấu hiệu |
Nguyên nhân |
Cách khắc phục |
|
Ghi nhận sai giá trị tài sản |
Giá trị tài sản trên sổ sách không phản ánh đúng giá trị thực tế (quá cao hoặc quá thấp). |
Không tập hợp đủ chi phí ban đầu (vận chuyển, lắp đặt); áp dụng sai phương pháp định giá. |
Tuân thủ nguyên tắc giá gốc. Tập hợp đầy đủ chứng từ, hóa đơn liên quan đến việc hình thành tài sản. |
|
Không phân loại đúng tài sản |
Nhầm lẫn giữa chi phí và tài sản; phân loại sai giữa tài sản ngắn hạn và dài hạn. |
Không nắm vững tiêu chí ghi nhận tài sản theo chuẩn mực kế toán (VAS). |
Đối chiếu với các tiêu chuẩn ghi nhận tài sản trong VAS. Tham vấn ý kiến của kế toán trưởng hoặc chuyên gia. |
|
Bỏ sót tài sản vô hình |
Không ghi nhận các tài sản như phần mềm, thương hiệu, dữ liệu khách hàng vào sổ sách kế toán. |
Coi tài sản vô hình là chi phí; khó khăn trong việc xác định giá trị một cách đáng tin cậy. |
Chủ động thực hiện quy trình định giá tài sản vô hình khi phát sinh (mua bán, sáp nhập) hoặc xây dựng nội bộ. |
|
Không kiểm kê tài sản định kỳ |
Tài sản thực tế bị mất mát, hư hỏng nhưng trên sổ sách vẫn còn nguyên. |
Quy trình quản lý lỏng lẻo, không có cơ chế kiểm kê, đối chiếu định kỳ. |
Xây dựng quy trình và thực hiện kiểm kê tài sản định kỳ (hàng quý hoặc hàng năm). Lập biên bản xử lý chênh lệch. |
Checklist xác định và ghi nhận tài sản mới cho doanh nghiệp
Để đảm bảo mọi nguồn lực có giá trị được ghi nhận và quản lý đúng cách, doanh nghiệp có thể áp dụng checklist dưới đây mỗi khi có một hạng mục mới phát sinh.
|
Hạng mục |
Chi tiết thực hiện |
Mức độ ưu tiên |
|
Bước 1: Nhận diện |
Xác định xem hạng mục có phải là nguồn lực kinh tế do doanh nghiệp kiểm soát không? |
Cao |
|
Bước 2: Đánh giá lợi ích tương lai |
Phân tích khả năng hạng mục này sẽ mang lại lợi ích kinh tế trong tương lai (tạo doanh thu, giảm chi phí). |
Cao |
|
Bước 3: Xác định giá trị |
Tập hợp toàn bộ chi phí hợp lý để có được tài sản (giá mua, thuế, chi phí vận chuyển, lắp đặt). |
Cao |
|
Bước 4: Phân loại tài sản |
Dựa trên hình thái (hữu hình/vô hình) và thời gian sử dụng (>12 tháng hay <12 tháng) để phân loại. |
Trung bình |
|
Bước 5: Ghi nhận kế toán |
Lập đầy đủ chứng từ và hạch toán vào sổ sách kế toán theo đúng tài khoản quy định. |
Cao |
|
Bước 6: Xây dựng quy trình quản lý |
Gán mã tài sản, phân công người chịu trách nhiệm, lập kế hoạch khấu hao/phân bổ và bảo trì (nếu có). |
Trung bình |
Lời khuyên từ chuyên gia SEO Việt Nam
Trong môi trường kinh doanh hiện đại, khái niệm tài sản doanh nghiệp (business asset) đã mở rộng ra ngoài phạm vi tài chính kế toán truyền thống. Website của bạn, hệ thống dữ liệu khách hàng, hay thậm chí là uy tín thương hiệu trên các nền tảng số đều là những tài sản vô giá cần được đầu tư, bảo vệ và tối ưu hóa. Hãy xem xét các hoạt động tối ưu hóa công cụ tìm kiếm (SEO) không phải là chi phí, mà là một khoản đầu tư để xây dựng và gia tăng giá trị cho tài sản số quan trọng nhất của bạn: sự hiện diện trực tuyến. Quản lý tài sản một cách toàn diện, bao gồm cả tài sản số, là chìa khóa để xây dựng nền tảng vững chắc và tạo ra lợi thế cạnh tranh vượt trội trong bối cảnh 2026.
Kết luận
Hiểu đúng và đủ về tài sản doanh nghiệp là bước đầu tiên để quản trị hiệu quả. Từ việc phân loại chính xác tài sản hữu hình, vô hình, ngắn hạn, dài hạn đến việc nhận diện và bảo vệ các tài sản số, tất cả đều góp phần tạo nên một bức tranh tài chính minh bạch và một nền tảng vững chắc cho sự phát triển. Bằng cách áp dụng các quy trình quản lý chuyên nghiệp và tuân thủ quy định pháp luật, doanh nghiệp có thể tối ưu hóa giá trị từ mọi nguồn lực mình sở hữu.
Bài viết liên quan
https://seovietnam.vn/meta-business-manager-la-gi/
https://seovietnam.vn/cach-them-fanpage-vao-business-manager/
https://seovietnam.vn/partner-access-la-gi-trong-business-manager/